Domain stopfbuchsendichtung.de kaufen?
Wir ziehen mit dem Projekt
stopfbuchsendichtung.de um.
Sind Sie am Kauf der Domain
stopfbuchsendichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stopfbuchsendichtung.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
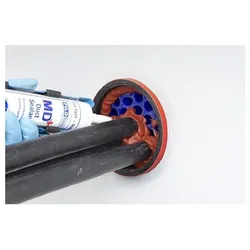
GT Dichtungssystem FiloSeal+ HD D: 110mmAnwendung . Universelles Abdichtungssystem besonders für schwere Kabel und Rohre in Bohrungen, Mauerdurchführungen, Leerrohren o.ä. geeignet Eigenschaften . Gas- und Wasserdicht bis 2,0 bar . Auszugsicher bis 1000 N . Geeignet für alle Kabeldurchführungen . Geeignet für schwere Kabel und Rohre . Erzeugt eine flexible und stoßabsorbierende Abdichtung . Hexagonale Kunststoffformteile zum Stützen und Fixieren der Kabel/Rohre . Resistent gegen viele Chemikalien (z.B. Benzin, Methan, Ethanol) . Frei von Lösungsmitteln Vorteile . Einfache Anwendung . Kein Spezialwerkzeug erforderlich . Wiederöffenbar . Gute Haftung auf Metallen und Kunststoffen Lieferumfang . Dichtmasse Typ MD + in Kartusche . Hexagonale Kunststoffformteile . Schmirgelleinen . Reinigungstuch . Glättschwamm . Schutzhandschuhe . Holzspatel . Montageanweisung FiloSeal+HD 110mm wiederöffenbares Dichtungssystem geeignet für Mehrfachbelegung Kabeldurchmesser : max. 80 mm Bohrlochdurchmesser: max. 110 mm166,65 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
ABL GmbH Dichtungsplatte 2505018Ausführung=1-fachMontagerichtung=horizontal und vertikalWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaAusführung der Oberfläche=mattFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinGeeignet für Leitungsführungskanal=nein61,07 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
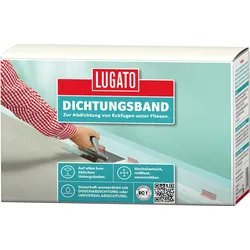
Lugato Dichtungsband Abdichtungsband Abdichtung Bad Balkon Dichtband 50 mLugato Dichtungsband 50 m Für die wasserdichte und flexible Abdichtung von Eckfugen in Dusche und Bad, auf Balkon und Terrasse. Produktleistung - Mehrlagiges Abdichtungsband für den festen Einbau in Eckfugen - Wasserdicht, elastisch, reißfest, unverrottbar - Überbrückt Bewegungen und Risse im Baukörper und bildet mit den genannten LUGATO Produkten eine wasserdichte Wanne Wichtig: Zur Abdichtung von Rohrdurchführungen DICHTUNGSMANSCHETTE verwenden oder das DICHTUNGSBAND mittig sternförmig entsprechend dem Rohrdurchmesser einschneiden. Das DICHTUNGSBAND muss das Rohr stramm umschließen. Anwendungen Zum festen Einbau in Eckfugen von Duschen, Bädern, Waschküchen, gewerblichen Nassräumen, Balkonen, Terrassen vor dem Kleben von Fliesen. In Verbindung mit den LUGATO Produkten 1. DUSCHABDICHTUNG plus SICHERHEITSKLEBER FLEXIBEL oder SICHERHEITSKLEBER FLEXIBEL PLUS, SICHERHEITSKLEBER SCHNELL + FLEXIBEL, GROSSE KLASSE Großformat-Kleber. 2. UNIVERSAL-ABDICHTUNG plus SICHERHEITSKLEBER FLEXIBEL oder SICHERHEITSKLEBER FLEXIBEL PLUS, SICHERHEITSKLEBER SCHNELL + FLEXIBEL, GROSSE KLASSE Großformat-Kleber. Verarbeitung In den Eckfugen DICHTUNGSBAND in die frische erste Schicht DUSCHABDICHTUNG einbetten DICHTUNGSBAND auch in die senkrechte Eckfuge einbetten Produktdaten Verbrauch ca. 10 m pro Dusche Abmessung 12 cm breit Lagerfähigkeit unbegrenzt132,59 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
GT Dichtungssystem FiloSeal+ HD D: 110mmAnwendung . Universelles Abdichtungssystem besonders für schwere Kabel und Rohre in Bohrungen, Mauerdurchführungen, Leerrohren o.ä. geeignet Eigenschaften . Gas- und Wasserdicht bis 2,0 bar . Auszugsicher bis 1000 N . Geeignet für alle Kabeldurchführungen . Geeignet für schwere Kabel und Rohre . Erzeugt eine flexible und stoßabsorbierende Abdichtung . Hexagonale Kunststoffformteile zum Stützen und Fixieren der Kabel/Rohre . Resistent gegen viele Chemikalien (z.B. Benzin, Methan, Ethanol) . Frei von Lösungsmitteln Vorteile . Einfache Anwendung . Kein Spezialwerkzeug erforderlich . Wiederöffenbar . Gute Haftung auf Metallen und Kunststoffen Lieferumfang . Dichtmasse Typ MD + in Kartusche . Hexagonale Kunststoffformteile . Schmirgelleinen . Reinigungstuch . Glättschwamm . Schutzhandschuhe . Holzspatel . Montageanweisung FiloSeal+HD 110mm wiederöffenbares Dichtungssystem geeignet für Mehrfachbelegung Kabeldurchmesser : max. 80 mm Bohrlochdurchmesser: max. 110 mm166,65 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
ABL GmbH Dichtungsplatte 2505018Ausführung=1-fachMontagerichtung=horizontal und vertikalWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaAusführung der Oberfläche=mattFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinGeeignet für Leitungsführungskanal=nein61,07 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Noltenius, Rainer: Dichtung, Fest und AlltagDichtung, Fest und Alltag , Die von fast allen sozialen Schichten in Deutschland begangenen Dichterfeste für Schiller (1859) und Freiligrath (1867) bieten Szenen der Verehrung, in denen ein klassischer und ein politischer Dichter als moralische Normengeber, als politische und soziale Führer und sogar als Heilande einer heraufdämmernden neuen Zeit gefeiert wurden. Rainer Noltenius verfolgt, was ein hoher preußischer Adeliger, ein Schriftsteller aus einer Kleinstadt, ein preußischer Student, ein Klempner-Meister, ein Mitglied der frühen Arbeiterbewegung im Pariser Exil, Kaufleute, Intellektuelle und Arbeiter mit ihren Dichtern anfingen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20250127, Autoren: Noltenius, Rainer, Seitenzahl/Blattzahl: 322, Abbildungen: Mit 14 schwarz-weißen und 8 farbigen Abbildungen, Keyword: Dichterfeiern; Ferdinand Freiligrath; Friedrich Schiller; Rezeptionsgeschichte; Wilhelm Raabe, Fachschema: Literaturwissenschaft, Fachkategorie: Sozial- und Kulturgeschichte, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 170, Höhe: 26, Gewicht: 500, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Deutsche Akademie für Sprache und Dichtung. Ein A bis ZDie Deutsche Akademie für Sprache und Dichtung. Ein A bis Z , Zum 75. Geburtstag blicken Mitglieder auf Geschichte, Gegenwart und künftige Aufgaben ihrer Deutschen Akademie für Sprache und Dichtung - ein vielstimmiges Jubiläumsbuch. Am 28. August 1949 wird in der Frankfurter Paulskirche die Gründung der Deutschen Akademie für Sprache und Dichtung verkündet. Sie beginnt ihre Arbeit in historisch schwierigen Zeiten. Die Richtungskämpfe innerhalb der Akademie sind ein Spiegelbild der gesellschaftlichen Auseinandersetzungen im westlichen Teil Deutschlands. Spätestens seit 1990 öffnet sich die Akademie nicht nur gen Osten, sie wird internationaler. Zurzeit gehören ihr Mitglieder aus sechsundzwanzig Ländern an. Anlässlich ihres 75. Geburtstags nehmen Mitglieder die Akademie in den Blick, ihre Geschichte, ihre aktuelle Situation, ihre künftigen Aufgaben in Deutschland und in Europa, in einem abwechslungsreichen A bis Z, das in seiner Vielstimmigkeit der für die Akademie konstitutiven Vielfalt ihrer Mitglieder entspricht. Mit Beiträgen von: Jeremy Adler, Andreas Beyer, Marcel Beyer, Elisabeth Edl, Peter Eisenberg, Helmuth Feilke, Andreas Gardt, Peter Geimer, Rüdiger Görner, Michael Hagner, Felicitas Hoppe, Joachim Kalka, Ursula Krechel, Thomas Macho, Christoph Möllers, Lothar Müller, Ernst Osterkamp, Emine Sevgi Özdamar, Marion Poschmann, Kerstin Preiwuß, Ilma Rakusa, Arne Rautenberg, Klaus Reichert, Ingo Schulze, Gustav Seibt, Daniela Strigl, Yoko Tawada, Anja Utler, Jan Wagner. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 20241030, Fotograph: Ohlbaum, Isolde, Redaktion: Busch, Bernd, Seitenzahl/Blattzahl: 144, Keyword: Autorenvereinigung; Büchner Preis; Deutsche Gegenwartsliteratur; Jubiläum; Literaturgeschichte; literarische Gesellschaft, Fachschema: Literaturwissenschaft, Fachkategorie: Literatur: Geschichte und Kritik, Warengruppe: HC/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 442, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.